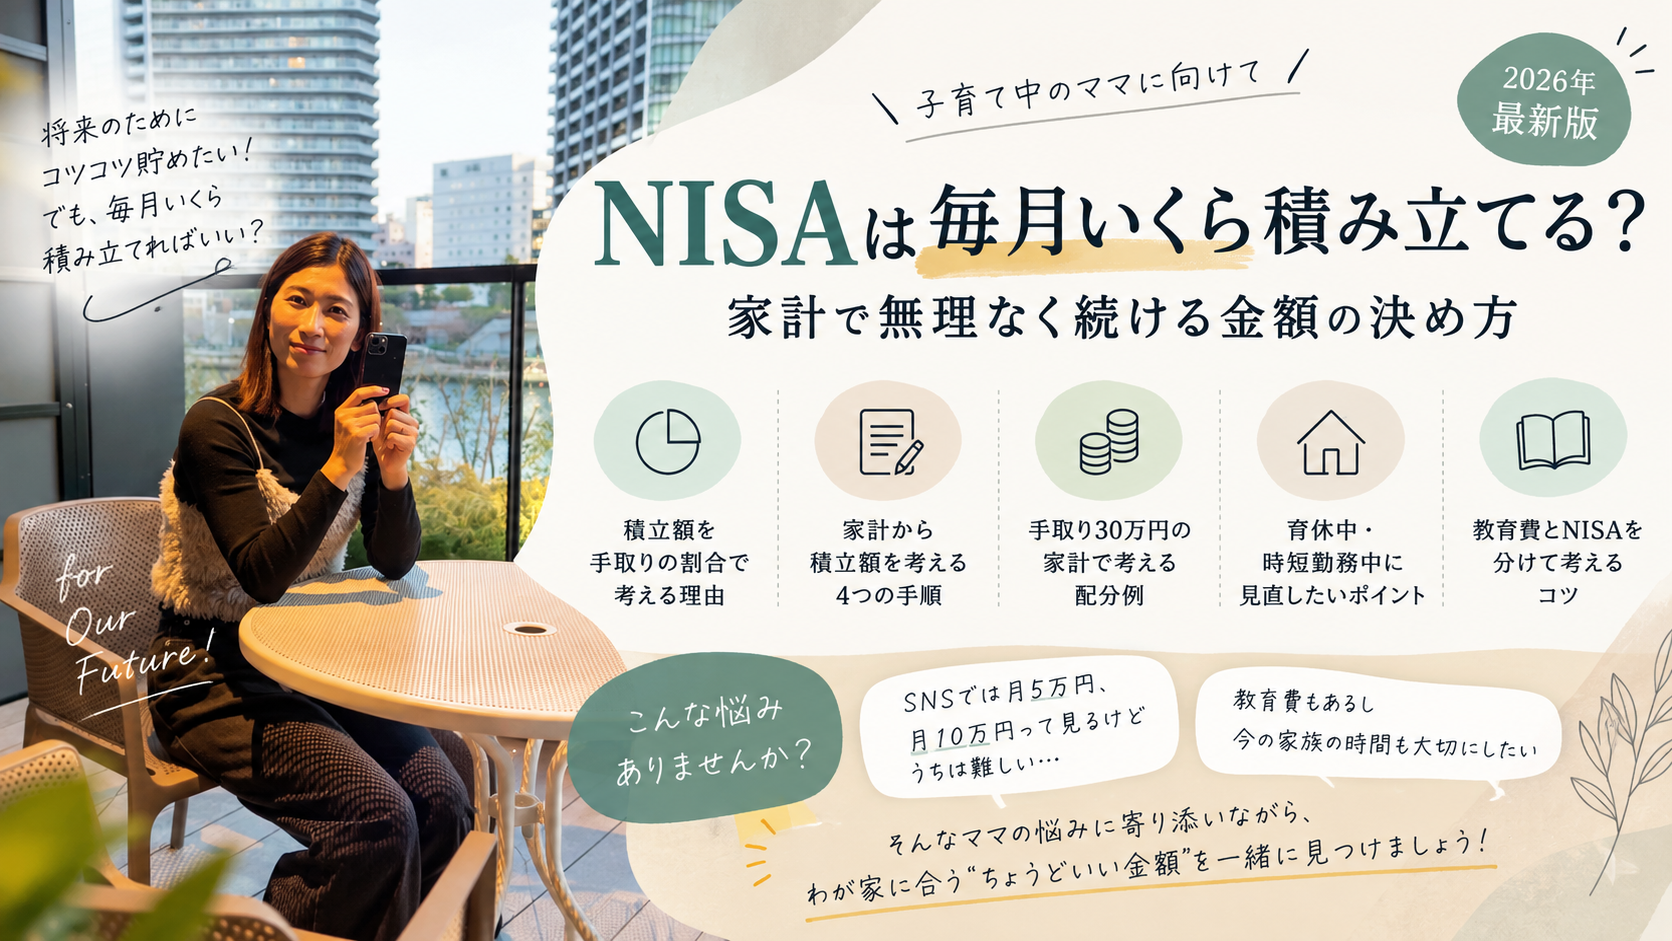
NISAは毎月いくら積み立てる?子育て中の家計で無理なく続ける金額の決め方
るうままが、NISAを始めたいけど毎月いくら積み立てればいいか迷っている子育て中の方に向けて、家計に合う金額の決め方を、難しい言葉を使わずにまとめました。
この記事でわかること
- 積立額を手取りの割合だけで決めないほうがいい理由
- 家計から積立額を考える4つの手順
- 手取り30万円の家計で考える配分例
- 育休中・時短勤務中に見直したいポイント
- 教育費とNISAを分けて考えるコツ

NISAの積立額に「みんな共通の正解」はある?
結論から言うと、同じ手取りでも、無理なく積み立てられる金額は家庭によって違います。
住居費、子どもの人数、すでにある預貯金、これから予定している出費。手取りだけでは見えない違いがあるからです。
たとえば、同じ月30万円の手取りでも、翌年に引っ越しを予定している家庭と、当面大きな出費がない家庭では、現金で残しておきたい金額が変わります。
「手取りの何%なら正解」と先に決めるより、生活費とこれから使うお金を整理して、無理なく続けられる金額を考えてみましょう。
「月10万円」は積み立てないといけない金額?
NISAのつみたて投資枠は年間120万円。12か月で均等に割ると月10万円ですが、これは年間枠を使い切る場合の計算です。毎月その金額を投資する義務はありません。
枠を使うために生活費を切り詰めたり、必要な預貯金を取り崩したりする前に、「この金額で暮らしが回るかな?」と確認してみてね。
「そもそもNISAってどんな制度?」という方は、先にNISAの仕組みと始め方をまとめた記事を読んでみてね。制度の基本がわかると、このあとの積立額も考えやすくなります。
家計から積立額を考える4つの手順
積立額を考える最初の一歩は、毎月の収入・支出と、これから必要になるお金を整理することです。
それを毎月の家計で考えやすくするために、ここでは4つの手順に分けてみます。
📋 積立額を考える4ステップ
毎月の手取りと生活費を書き出す
年払い・帰省・入園準備などを月割りにする
急な出費や近く使う予定のお金を分ける
残るお金から無理のない候補額を決める
1.毎月入るお金と、生活に使うお金を書き出す
まずは世帯の手取りと、家賃・住宅ローン、食費、水道光熱費、通信費、保育料などを確認します。
家計簿を細かく付けるのが難しければ、銀行口座やカードの明細を見ながら、大きな項目からまとめるだけでも始められます。現金払いや別の口座からの支払いも忘れずに。
一度だけの残高ではなく、数か月分を見ておくと、出費が多い月も考えやすいよ。
2.年に数回の出費も、月割りでよけておく
「毎月は黒字のはずなのに、なぜか貯金が減る…」というときは、不定期の出費が抜けていないか確認してみましょう。
- 車検や自動車保険
- 帰省や家族旅行
- 入園・入学の準備
- 家電の買い替え
- 年払いの保険料や税金
たとえば、こうした支出を年間24万円と見込むなら、月2万円ずつ準備する計算です。普段の生活費にすでに含めている項目は、二重に数えないようにしてくださいね。
3.急な出費や近い将来に使うお金を確保する
投資に回す前に、病気や収入減などに備えるお金と、使う予定が決まっているお金を分けて考えます。
必要な備えは、働き方や収入の安定性、家族構成によって変わります。育休や転職などの予定があるなら、収入が少なくなる期間も含めて考えておきたいところです。
預貯金がまだ十分でないと感じるなら、今月は投資額を決めるより、現金の備えを増やすことを優先する選択もあります。
「貯金と投資、どちらから始めればいい?」と迷ったら、家計の見直しから始める資産形成ガイドも参考にしてみてください。現金の備えをつくってから投資を考える流れを、順番に説明しています。
4.残るお金から、積立額の候補を決める
ここまで整理したら、毎月どのくらい余裕があるかを計算します。
💡 積立額を考える計算式
手取り − 毎月の生活費 − 不定期支出の積立 − 現金の備えを増やす分 = 配分を考えられるお金
この残りを全部NISAに入れる、と決めなくても大丈夫です。予定外の出費や、家族で楽しむための予算も考えて金額を選びましょう。
手取り30万円なら、どう考える?
ここからは、計算の仕方をつかむための架空の家計例です。るうまま家の実績や、すべての家庭への推奨額ではありません。
| 項目 | 月額 |
|---|---|
| 世帯の手取り | 300,000円 |
| 毎月の生活費 | 230,000円 |
| 年間の不定期支出に備える分 | 20,000円 |
| 現金の備えを増やす分 | 20,000円 |
| 配分を考えられるお金 | 30,000円 |
3万円の配分例
この例では、残った3万円のうち、NISAの候補を1万円、追加の現金の余裕を2万円とする配分も考えられます。
ただし、これは一つの配分例です。近いうちに大きな出費があるなら、残り3万円をすべて預貯金に回す考え方もあります。
大切なのは「手取り30万円ならNISAはいくら」と先に決めつけず、残したいお金を整理してから金額を出すことです。

育休中・時短勤務中は、何を見直せばいい?
復職後の家計は「収入と支出」をセットで確認
復職で収入が増えても、保育料、通勤費、外食や時短サービスの利用などが変わることがあります。
「復職するから積立額を増やせそう」と考えたときは、新しい生活で実際にいくら残るかを確認してから調整すると、家計とのずれを見つけやすくなります。
育休中も、入金のタイミングと毎月の支払いが合っているか、口座残高に余裕があるかを見ておきましょう。
育休中の収入を整理するには、手当の金額や入金時期を把握しておきたいですよね。まだ確認できていない方は、育休手当の金額・期間・手続きを解説した記事からチェックしてみてね。
積立額を見直す日を決めておく
毎日相場を見ながら金額を変えるより、家計が変わる場面で確認する方法があります。
- 育休に入る前、復職後、時短勤務を始めるとき
- 子どもの入園・入学が決まったとき
- 引っ越しや車の購入などを予定したとき
- 収入や固定費が大きく変わったとき
家族で話すなら、「今の積立額を続けられる?」と「これから現金で必要になるお金はある?」の2つから始めてみてね。
教育費もNISAで準備していい?
教育費は、いつ使う予定のお金かを先に分けることが大切です。
たとえば、来年必要な入学費用と、まだ先の進学に向けて準備するお金では、考え方が変わります。近く使うことが決まっているお金まで投資に回すと、支払う時期に値下がりしていた場合、家計が困ることがあります。
ここは確認しておこう
長期で運用を考える場合も、利益が出るとは限りません。NISAは税制上の仕組みであり、投資商品の元本を保証する制度ではありません。
進学が近づいたらどう現金を準備するかも含めて、預貯金と投資の配分を考えておきましょう。
「教育費をいくら、いつまでに準備するか」から考えたい方は、教育費の目安と貯め方をまとめた記事へ。使う時期と目標額を整理してから、毎月の家計と合わせて考えてみましょう。
まとめ:わが家の積立額は、家計から決めよう
NISAの積立額を考えるときは、まず次の4つを確認してみてください。
最後に確認する4項目
- 毎月の収入と生活費はいくらか
- 年に数回の出費を準備できているか
- 急な出費や近い将来に使うお金を確保できているか
- 残るお金のうち、いくらなら無理なく投資に回せるか
子どもの成長や働き方に合わせて、家計も変わります。一度決めた金額を、ずっと守り続けなければいけないわけではありません。
まずは今月の明細を開いて、毎月の支払いと、これから予定している出費を書き出してみてね。私と一緒に、一つずつ整理していきましょう。
無理なく続けられそうな金額が見えてきて、「次はどこでNISA口座を開こう?」と思った方は、NISAの始め方と口座開設先を解説した記事へ進んでみてね。これから始める手順や、口座を選ぶときの考え方をまとめています。
よくある質問(FAQ)
Q1. 少額から始めてもいい?
A. 家計に合う少額から検討できます。設定できる最低金額は金融機関や決済方法などで異なるので、利用先で確認してみてね。ほかの人の金額より、生活に支障なく続けられるかを大切にしましょう。
Q2. 手取りが同じなら、積立額も同じでいい?
A. 住居費や家族構成、預貯金、これからの支出予定によって変わります。手取りの割合だけで決めず、生活費と現金で残したいお金を整理してから考えましょう。
Q3. 育休中で積み立てる余裕がないときは?
A. 無理に始めなくても大丈夫です。毎月の支払いと手当の入金時期を確認し、まずは現金の備えを優先する考え方もあります。収入を整理したい方は、育休手当の金額と受け取り時期の記事も確認してみてね。
Q4. 家計が苦しくなったら、積立額は見直せる?
A. 今後の積立額を減らす・停止する方法と反映時期を、利用先で確認しましょう。これからの買い付けを止めることと、保有商品を売却することは別です。売却が必要かは、手元のお金と支払い予定を整理して考えてください。
Q5. 教育費もNISAで準備していい?
A. まずは使う時期を分けて考えましょう。近く使う予定のお金を投資に回すと、必要なときに値下がりしている可能性があります。NISAは元本保証ではありません。準備の全体像は、教育費の目安と貯め方の記事にまとめています。
※本記事は家計整理と制度についての一般的な情報です。具体例は説明用の仮定であり、特定の投資額や金融商品の購入を推奨するものではありません。制度・サービスの条件は、利用時に公式情報をご確認ください。
制度の最新情報を確認したい方へ
公式情報の確認日:2026年9月25日。


コメント